
バイクを購入すると必ず加入することになる「自賠責保険」。
「自賠責に入っているなら、事故を起こしても保険で対応できるのでは?」と思うかもしれませんが、自賠責保険で補償されるのは交通事故の被害者に対する対人賠償が基本です。
相手の車やガードレールなどを壊した場合の対物賠償や、自分自身のケガなどは自賠責保険では補償されません。
また、相手を死傷させてしまった場合でも、自賠責保険には支払限度額があります。
そこで、自賠責保険だけではカバーできない部分に備えるのが「任意保険」です。
- 相手に大怪我を負わせてしまった(高額請求)
- 他の車やバイクを傷つけた(対物補償)
- バイク事故でライダー自身が入院することになった
 Huuub
自分が加害者側になったとき、自分を守ってくれる任意保険!
私自身もバイクに乗るうえで、万一自分が加害者になってしまった場合だけでなく、自分自身のケガや事故後の対応まで考えて任意保険に加入しています。
この記事では、自賠責保険と任意保険の違い、任意保険で検討したい補償や特約、バイクの乗り方に合わせた保険の選び方を紹介します。
バイクの自賠責保険とは
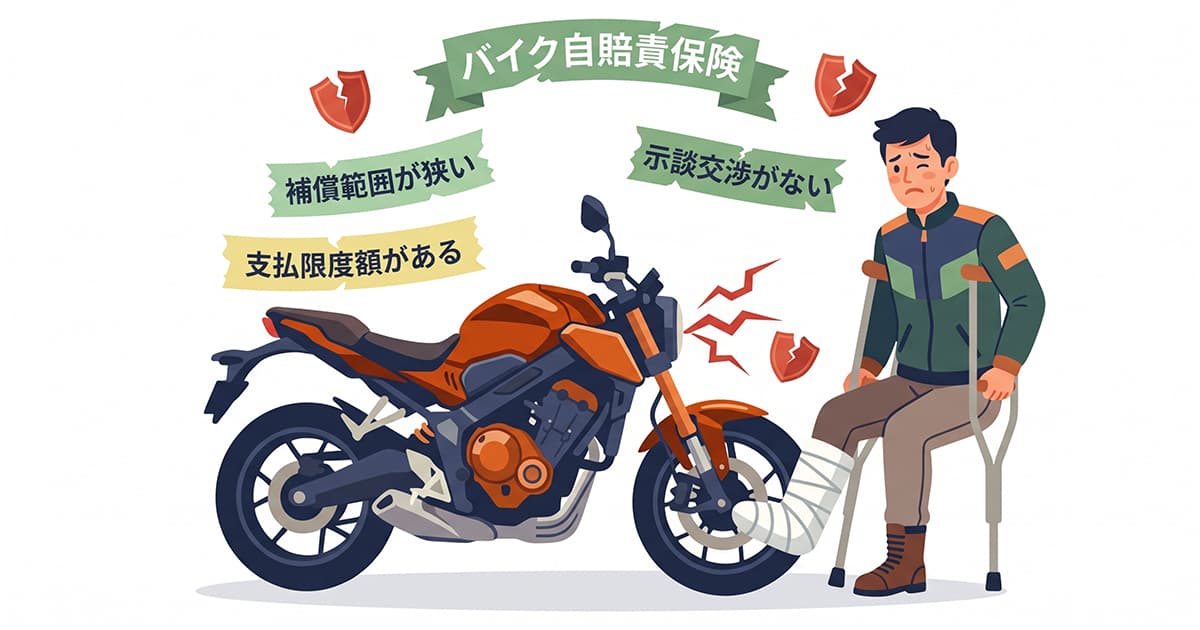
自賠責保険は、交通事故による被害者を救済するための保険で、原付を含むすべての自動車に加入が義務付けられています。
補償されるのは交通事故によって他人を死傷させた場合の「対人賠償」が基本で、相手の車やモノ、自分自身のケガなどは補償されません。
自賠責保険の保険料は車種や契約期間などによって決められており、保険会社によって自由に料金が変わるものではありません。
長期間で契約すると、1年あたりの保険料は割安になります。
自賠責で補償される範囲
現在の国交省による限度額
| 損害 | 被害者1人あたりの支払限度額 |
|---|---|
| 傷害 | 最高120万円 |
| 死亡 | 最高3,000万円 |
| 後遺障害 | 最高75万~4,000万円 ※ |
※等級・障害の程度に応じて定められる
 Partner
自賠責保険は被害者を守るための保険だけど、支払限度額がある!
相手の車やモノは補償されない
事故で相手の車やバイク、建物、ガードレールなどを壊してしまっても、自賠責保険から対物損害は補償されません。
車や家などモノに対しては自賠責保険では一切補償がないため、第三者の車・自宅の塀などを壊した場合、自賠責保険ではモノに対する対物補償がないため全額自己負担で賠償金を払うことになります。
自賠責には支払限度額がある
自賠責には支払限度額があるため、実際の損害賠償額が限度額を超えた場合、そのすべてを自賠責だけでカバーできるわけではありません。
限度額を上回る請求が発生した場合は自己負担となり、死亡事故ともなれば、億を超える賠償金を支払うことになるケースも発生しています。
自賠責保険と任意保険の違い
自賠責保険と任意保険の大きな違いは、補償される範囲です。
自賠責保険は、交通事故によって他人を死傷させた場合の「対人賠償」が基本となり、補償される金額にも支払限度額があります。
一方、任意保険では、自賠責保険の支払限度額を超えた対人賠償に加えて、相手の車やモノに対する対物賠償、自分や同乗者のケガなど、自賠責だけではカバーできない損害に備えることができます。
 Huuub
任意保険は自賠責保険では補償されない部分をカバーし補うために任意で加入する保険!
主な違いをまとめると次のとおりです。
| 被害者への補償 | 自分・登場者への補償 | 示談交渉 | ロード サービス | |||||
| ケガ・死亡 | 車・モノ | 搭乗者 障害保険 | 人身損害 補償保険 | 自損事故 保険 | 無保険車 損害保険 | |||
| 自賠責保険 ※1 | ◯ | ✕ | ✕ | ✕ | ✕ | ✕ | ✕ | ✕ |
| 任意保険 ※2 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ |
※2:補償内容は保険会社によって異なる
※任意保険の補償範囲やサービスは、保険会社・商品・契約内容によって異なります。
注意したいのが、「任意保険に加入すれば表にあるすべてが自動的に補償される」というわけではないことです。
例えば、自分のケガやバイクの損害については、契約する補償内容によって対象になる範囲が異なります。
任意保険を選ぶときは保険料だけを見るのではなく、「誰に対する、どのような損害に備えられる契約なのか」を確認しておくことが大切です。
Partner補償の範囲が狭い自賠責保険を補ってくれるのが任意保険!
また、事故による損害への備えとあわせて考えておきたいのが、事故当時の状況を記録するドライブレコーダーです。
私はバイク購入時に前後2カメラ+GPSモデルを取り付けました。バイク用ドラレコの選び方や実際に使って感じたメリット・気になった点については、こちらの記事で詳しく紹介しています。
バイクの任意保険で確認したい補償
任意保険を選ぶときは、「加入するかどうか」だけでなく、どのような事故や損害に備えたいのかを考えて補償内容を確認することが大切です。
ここでは、バイクの任意保険を検討するときに確認しておきたい主な補償を紹介します。
対人賠償
対人賠償保険は、バイク事故によって他人を死傷させ、自賠責の支払限度額を超える損害賠償責任を負った場合などに備える補償です。
自賠責保険でも相手のケガや死亡は補償されますが、傷害・死亡・後遺障害にはそれぞれ支払限度額があります。
実際の損害賠償額が自賠責保険の支払限度額を超えた場合、その超過分について自賠責だけでカバーすることはできません。
そのため、任意保険を選ぶ際には対人賠償の保険金額を確認することが大切です。
万一、高額な損害賠償責任を負うケースまで考え、対人賠償を「無制限」に設定できる契約も検討したいところです。
対物賠償
Huuub対物賠償は任意保険だからこそ補える!
対物賠償保険は、事故によって相手の車やバイク、建物、ガードレールなどを壊し、損害賠償責任を負った場合に備える補償です。
自賠責保険では「モノ」に対する損害は補償されないため、対物事故への備えは任意保険で考える必要があります。
事故の相手が高額な車だった場合だけでなく、店舗や設備などを損壊してしまうケースも考えられます。
対人賠償と同様に、万一高額な賠償が必要になった場合まで考えて、対物賠償についても保険金額を確認しましょう。
自分・搭乗者のケガ
自賠責保険は事故の相手など「他人」の人身損害を補償するもので、自分自身のケガは補償されません。
そのため、バイク事故による自分や同乗者のケガにも備えたい場合は、人身傷害保険や搭乗者傷害保険などの補償内容を確認する必要があります。
バイクは事故の際にライダーの身体が直接衝撃を受ける可能性があるため、相手への賠償だけでなく、自分自身のケガにどこまで備えられるのかも確認しておきたいポイント。
人身傷害・搭乗者傷害などは保険会社によって名称や補償内容、支払条件が異なる場合があるので、「任意保険に入っているから自分のケガも大丈夫」と考えず、自分が契約する保険の補償範囲を確認しておくことが大切です。
車両保険
車両保険は、事故などによって自分のバイクが損害を受けた場合に、修理費などに備えるための補償です。
バイク本体の価格や修理費、保険料とのバランスを考えながら検討しましょう。
ただし、車両保険に加入していれば、バイクに起きたすべての損害が補償されるわけではありません。
単独事故や当て逃げ、盗難などが補償対象になるかは商品や契約内容によって異なるため、注意が必要です。
特約・ロードサービスも確認しておきたい
任意保険を比較するときは、対人・対物などの基本的な補償だけでなく、事故後の対応やツーリング先でのトラブルに役立つ特約・サービスも確認しておくと安心です。
個人的に重要だと考えているのが、「弁護士費用特約」と「ロードサービス」です。
弁護士費用特約
弁護士費用特約は、事故の相手に損害賠償を請求するため弁護士へ相談・依頼した場合などに、その費用を補償する特約です。
特に知っておきたいのが、自分に過失がない「もらい事故」です。
自分に責任がない事故(もらい事故)では、保険会社が相手との示談交渉を代行できません。
自分に過失がない事故では自分側の保険会社には支払うべき保険金がないため、保険会社が代わりに相手と交渉することは、弁護士法に違反する行為となるためできません。
ようするに、もらい事故の場合は自分で示談交渉をしなければならないということ。
 Huuub
一般的にスムーズに事が運ぶ示談交渉はほぼなく揉める‥
そのようなケースで相手との交渉に不安があるとき、弁護士へ相談・依頼するための費用に備えられるのが弁護士費用特約です。
ただし、補償される事故や費用、利用条件などは契約によって異なるため、加入前に内容を確認しておくことが大切です。
また、自動車保険など別の保険契約ですでに弁護士費用特約を付けている場合、バイク事故でも利用できるケースがあったり、家族の契約を含めて補償対象になる場合もあるため、新たに付帯する前に重複していないか確認しておくのがおすすめです。
示談交渉
事故で相手に損害を与え、賠償責任を負った場合、自賠責保険には示談交渉サービスがないため、基本的に自分で相手方と交渉する必要があります。
一方、任意保険では、示談交渉サービスが補償に含まれている場合や、オプションとして付けられる場合があり、保険会社が相手方との交渉を代行してくれます。
Partner事故後の精神的な負担を軽減できるから、加入を検討したいサービス!
ロードサービス
ツーリング中にバイクが故障したり、事故で自走できなくなったりしたときに心強いのがロードサービスです。
任意保険に付帯するロードサービスでは、事故・故障時のレッカー搬送やバッテリー上がり、ガス欠などに対応しているものがあります。
ただし、無料でレッカー搬送してもらえる距離や現場で受けられる応急対応、帰宅・宿泊費用などのサービス内容は保険会社によって異なります。
特にロングツーリングをする人は、「ロードサービス付き」というだけで判断せず、自宅から離れた場所で自走できなくなった場合にどこまで対応してもらえるのか確認しておくと安心です。
Huuubロードサービスはいざというとき役に立つ!
バイクを購入した際に、ディーラーやバイク用品店のロードサービスに加入している場合は必ずしも必要ではありませんが、未加入ならばロードサービスのオプションを検討することをおすすめします。
ロードサービス未加入で事故した場合、トラブルの内容や距離や場所・時間などによって異なりますが、レッカー費用は3〜6万円程度、状況によってはそれ以上に高くなるケースもあります。
大きな出費になりがちなので、ロードサービスには加入しておきたいところです。
ロードサービス料金の具体例
ロードサービスを利用すると、保険や会員サービスに加入していない場合は数万円の費用がかかることもあります。
例えばJAFでは、非会員が一般道で故障車のけん引・搬送を依頼した場合、27,700円~に加えて1kmごとに830円のけん引料が必要です。
そのため、ツーリング先でバイクが自走できなくなった場合に備えて、任意保険を選ぶ際はロードサービスの有無だけでなく、「何kmまで無料で搬送してもらえるのか」まで確認しておきたいところです。
※料金は利用場所・時間帯・作業内容などによって異なります。上記はJAFが公表している料金例です。
また、JAF会員についてはこちらの記事で詳しく紹介しています。
ZuttoRideClub(バイク盗難保険・ロードサービス)
バイクのロードサービス・盗難保険に特化したサービス「ZuttoRideClub」なら、距離無制限のロードサービスが利用できます。[PR]
ZuttoRide Clubの【盗難保険】【ロードサービス】の詳細をチェック!!

バイク任意保険の選び方
バイクの任意保険は、保険会社によって保険料や補償内容、特約、ロードサービスなどが異なります。
保険料の安さだけで選ぶのではなく、まずは自分に必要な補償を考え、そのうえで同じような条件で複数の保険を比較するのがおすすめです。
また、バイクの使い方も人それぞれ。
通勤・通学で毎日乗る人もいれば、休日のツーリングが中心の人、年間走行距離が少ない人もいます。
Huuub任意保険の選び方は、年間の走行距離や年齢などによっても違う!
自分の乗り方に合った保険を選ぶために、次のポイントを確認しておきましょう。
必要な補償から考える
任意保険を選ぶときは、いきなり保険料を比較するのではなく、まず「どこまで補償してほしいのか」を考えると分かりやすくなります。
特に確認しておきたいのが、対人賠償・対物賠償に加えて、自分や同乗者のケガに対する補償で、さらに、必要に応じて車両保険や弁護士費用特約、ロードサービスなどを検討します。
補償を充実させれば安心できる範囲は広がりますが、その分保険料も変わります。
反対に、保険料を安くすることだけを優先して必要な補償まで外してしまうと、万一の事故で十分な補償を受けられない可能性があります。
まず必要な補償を決めてから、保険料とのバランスを考えていくことが大切です。
ダイレクト型と代理店型
バイクの任意保険には、インターネットや郵送などから自分で申し込む「ダイレクト型」と、保険代理店などを通して対面で契約する「代理店型」があります。
ダイレクト型は、自分で補償内容を確認しながら見積もり・申し込みを進められるのが特徴で、自分で保険を比較して選びたい人に向いています。
一方、代理店型は、補償内容について相談しながら契約を進められるのがメリットです。
 Huuub
バイク任意保険の重要性は理解しているけど、費用は安くしたい‥
そういった方には「ダイレクト型」がおすすめです。
ダイレクト型は店舗を持たず担当者を付ける必要がないため、保険料が比較的リーズナブルになっているのが特徴です。
反対に担当者と関係を築きたい方、何かあったときにフリーダイヤルの対応が不安だと言う方は、担当者が付く「代理店型」がおすすめ。
「人身傷害はいくら必要?」「この特約は付けたほうがいい?」など補償内容で迷い、自分だけで判断するのが難しい場合は、相談しながら決められる代理店型を選択肢にいれましょう。
どちらが優れているというより、保険を自分で比較して選びたいのか、相談しながら決めたいのかなど、自分のニーズにあった保険を選ぶことが大切です。
保険料だけでなく補償内容を比較する
同じバイクの任意保険でも、保険会社や契約条件によって保険料は異なります。
そのため、保険料を比較するときは「一番安いところ」を探すだけではなく、できるだけ同じ補償条件で見積もりを取ることが大切です。
例えば、一方は保険料が安くても、自分のケガに対する補償や必要な特約が含まれていなければ、単純に金額だけで比較することはできません。
対人・対物賠償の保険金額、自分や同乗者への補償、車両保険、弁護士費用特約、ロードサービスなど、自分が必要とする条件をある程度決めてから比較すると違いが分かりやすくなります。
また、年齢や車種、使用目的などによっても保険料は変わるため、「○○保険が一番安い」とは一概にいえません。
Huuub年間走行距離・年齢で選ぶバイク保険は違う!
通勤・通学でバイクを利用する方、週末ツーリング中心でバイクに乗るなど走行距離は人それぞれ異なります。
年間走行距離が多くなればなるほど保険料が高くなる保険会社が多いため、走行距離が多い方は走行距離で保険料が変わらない保険会社がおすすめです。
年間走行距離とバイク保険料
保険会社によっては、年間走行距離も保険料を決める条件のひとつになります。
年間走行距離によって保険料が変わる保険では、一般的に走行距離が長くなるほど保険料が高くなる方向に働くため、ツーリングなどで年間走行距離が多いライダーは確認しておきたいポイントです。
一方、すべてのバイク保険が年間走行距離によって保険料を決めているわけではありません。
ツーリングで年間走行距離が多くなりやすい場合は、補償内容を揃えて見積もりを取り、「年間走行距離によって保険料が変わるのか」まで比較しておくと、自分の乗り方に合った保険を選びやすくなります。
Partnerおおよその年間走行距離を算出して、保険料金の見積り依頼しよう!
また年齢が保険料に大きく影響する保険会社もありますので、加入前にいくつか見積もりを取ってみることをおすすめします。
任意保険は一度加入して終わりではなく、バイクの乗り方や生活環境が変わったとき、更新時などに補償内容を見直すことも大切です。
バイク任意保険のQ&A
- バイクは自賠責だけでも公道を走れる?
-
自賠責保険に加入していれば、「任意保険に加入していない」という理由だけで公道を走れないわけではありません。
ただし、自賠責で補償されるのは基本的な対人賠償に限られ、対物損害や自分自身のケガなどは対象外です。 - ファミリーバイク特約とバイク任意保険は同じ?
-
自動車保険に付帯できるファミリーバイク特約という選択肢もあります。
対象となるバイクや補償範囲などに条件があるため、単独のバイク保険とどちらが合うか確認しましょう。 - 任意保険は納車後に入ればいい?
-
任意保険に加入するなら、バイクに乗り始める日から補償が開始されるよう準備しておくのがおすすめです。
納車日が決まったら、必要な情報や補償開始日を保険会社・代理店に確認しておきましょう。
まとめ|自賠責だけでカバーできないリスクに任意保険で備える
加入が義務付けられている自賠責保険は、保証内容が対人賠償に限定されていてライダー自身や物損事故の保障はありません。
Huuub自分を守るためには、任意保険の加入は必須とも言えます!
どんなに安全運転を心掛けていても、急な天候悪化でタイヤがスリップして転倒し、歩行者や他の車を巻き込むケースもあります。
高額な費用が発生した後に「任意保険に入っておけばよかった」と後悔しても、起きてしまった事態を取り戻すことはできません。
事故のショックや怪我による心の傷に加え、大きな金銭的負担まで重なるのは避けたいところです。
Partner自賠責保険じゃ補ってくれない部分を任意保険でカバーしよう!
出典(参考)
コメント